Chèques-vacances : les professions libérales peuvent aussi en bénéficier
En bref :
- Les chèques-vacances ne sont pas réservés qu'aux salariés : les professions libérales peuvent aussi en bénéficier pour financer leurs vacances et leurs loisirs.
Les chèques-vacances ne sont pas réservés aux salariés. Les travailleurs indépendants et professions libérales peuvent également y recourir pour financer certaines dépenses de vacances et de loisirs, tout en bénéficiant d’un cadre fiscal et social spécifique.
À l’approche de la clôture de l’exercice, ce dispositif mérite d’être étudié afin d’en mesurer l’intérêt au regard de votre situation personnelle et professionnelle.
Sport, activités, voyages… Leur champ d’utilisation est large. À cela s’ajoutent, sous certaines conditions, des avantages fiscaux et sociaux à connaître.
Alors, comment fonctionnent les chèques-vacances pour une profession libérale ? Quelles dépenses peuvent-ils financer et quels avantages permettent-ils d’obtenir ?
Quelles dépenses peuvent être financées ?
Les chèques-vacances ANCV permettent de financer de nombreuses dépenses liées aux vacances et aux loisirs, notamment :
- Hébergement : hôtels, campings, locations, villages vacances, gîtes ;
- Transport : train, avion, autoroute et télépéage, location de voiture ;
- Loisirs : musées, cinémas, parcs, sport, ski, accrobranche ou encore certains restaurants ;
- Voyages : agences de voyage et certains sites de réservation en ligne ;
- Financement des activités du périscolaire (sous réserve d'acceptation par le prestataire).
Ils constituent ainsi un moyen de financer une partie des dépenses de vacances et de loisirs dans un cadre réglementé.
👉 Les chèques-vacances existent en version papier et en version dématérialisée avec Chèques-Vacances Connect.
À noter : les chèques-vacances dématérialisés ne sont pas utilisables auprès de tous les partenaires.
Quels avantages pour les professionnels libéraux ?
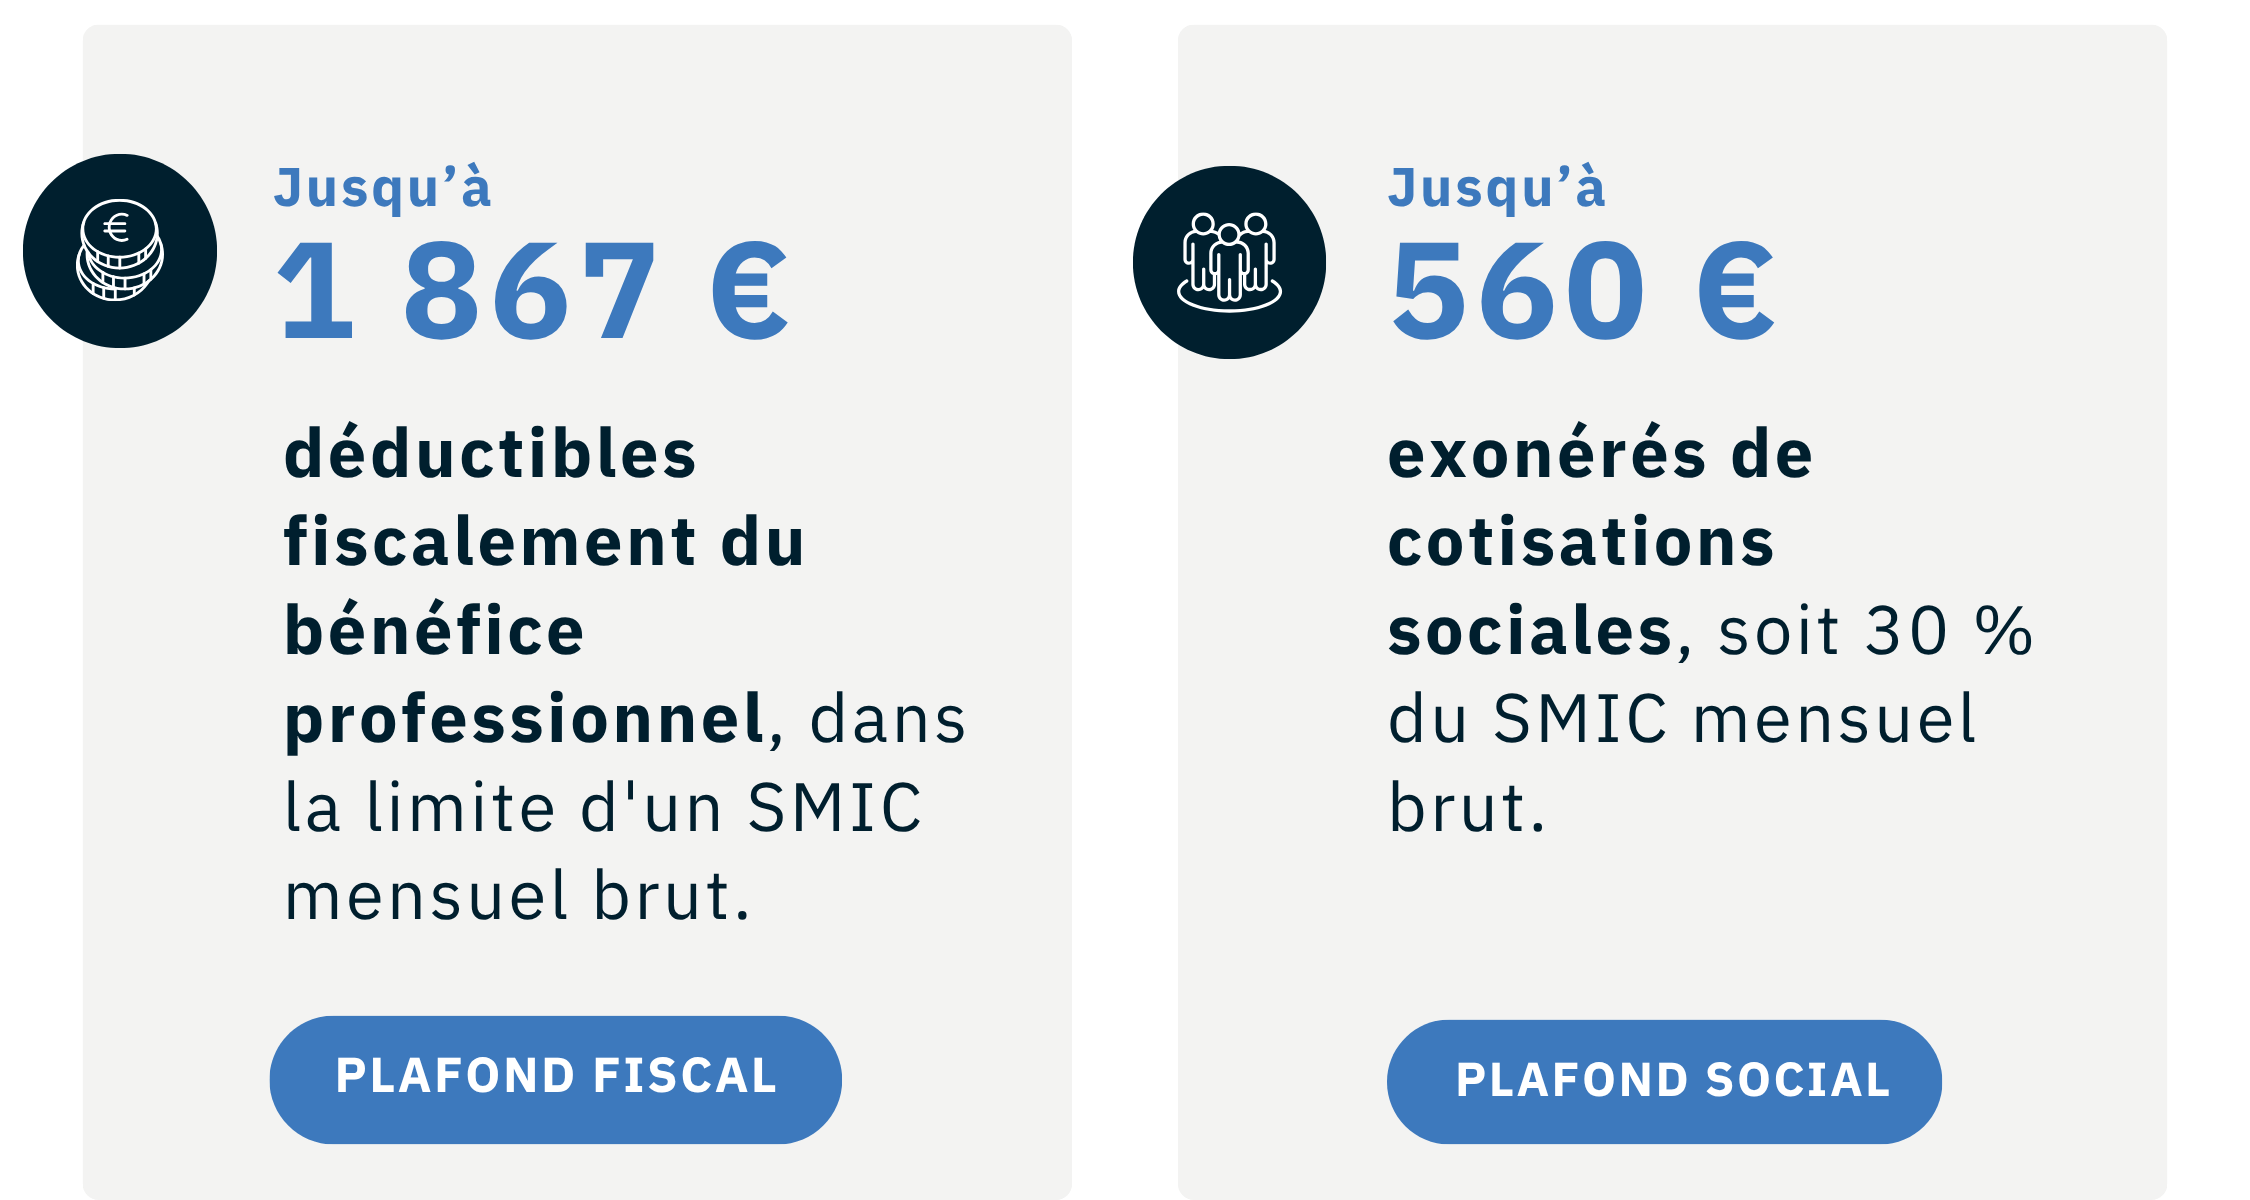
👉 Il est donc important de bien distinguer ces deux plafonds : le montant pouvant bénéficier de l’avantage fiscal n’est pas identique à celui bénéficiant de l’avantage social.
Point de vigilance
La fraction excédant le plafond social de 560 € demeure déductible fiscalement dans la limite du plafond fiscal de 1 867 €, mais elle entre dans l’assiette de certaines cotisations sociales. La CSG-CRDS doit notamment être prise en compte selon les règles applicables.
Un sujet à anticiper avant la fin de l'année
Pour être déductible au titre de l’exercice 2026, la dépense doit être engagée et payée avant le 31 décembre.
Éligibilité au dispositif, incidence sociale, montant pertinent au regard de votre situation :
nos équipes vous accompagnent dans l’analyse de cette opportunité et de ses modalités de mise en œuvre.
N’hésitez pas à vous rapprocher de votre interlocuteur FIBA pour étudier l’intérêt de ce dispositif dans votre situation.